Contoh Pembukuan Sederhana untuk UMKM: Cara Mencatat Kas Masuk dan Keluar
"Uangnya ke mana, ya?" Pertanyaan ini sering muncul di akhir bulan, padahal toko ramai setiap hari. Jawabannya hampir selalu sama: uang masuk dan keluar tidak dicatat, sehingga tidak ada yang bisa ditelusuri.
Kabar baiknya, pembukuan UMKM tidak harus rumit. Cukup mulai dari satu catatan: buku kas, yaitu daftar uang masuk dan uang keluar setiap hari. Artikel ini memberi contoh pembukuan sederhana yang bisa langsung Anda tiru, lengkap dengan cara membacanya.
Apa itu buku kas?
Buku kas adalah catatan semua uang tunai dan uang di rekening usaha yang masuk atau keluar, diurutkan berdasarkan tanggal. Dari buku kas, Anda bisa tahu tiga hal:
- Berapa uang yang masuk dalam seminggu atau sebulan.
- Uang keluar untuk apa saja.
- Berapa uang usaha yang seharusnya ada sekarang (saldo).
Format buku kas sederhana
Cukup 6 kolom. Bisa ditulis di buku tulis, Excel, atau Google Sheets.
| Kolom | Isi |
|---|---|
| Tanggal | Tanggal transaksi |
| Keterangan | Apa yang terjadi, singkat tapi jelas |
| Kategori | Kelompok transaksi: penjualan, belanja stok, biaya, prive, dll. |
| Masuk (Rp) | Jumlah uang yang diterima |
| Keluar (Rp) | Jumlah uang yang dibayarkan |
| Saldo (Rp) | Saldo sebelumnya + masuk − keluar |
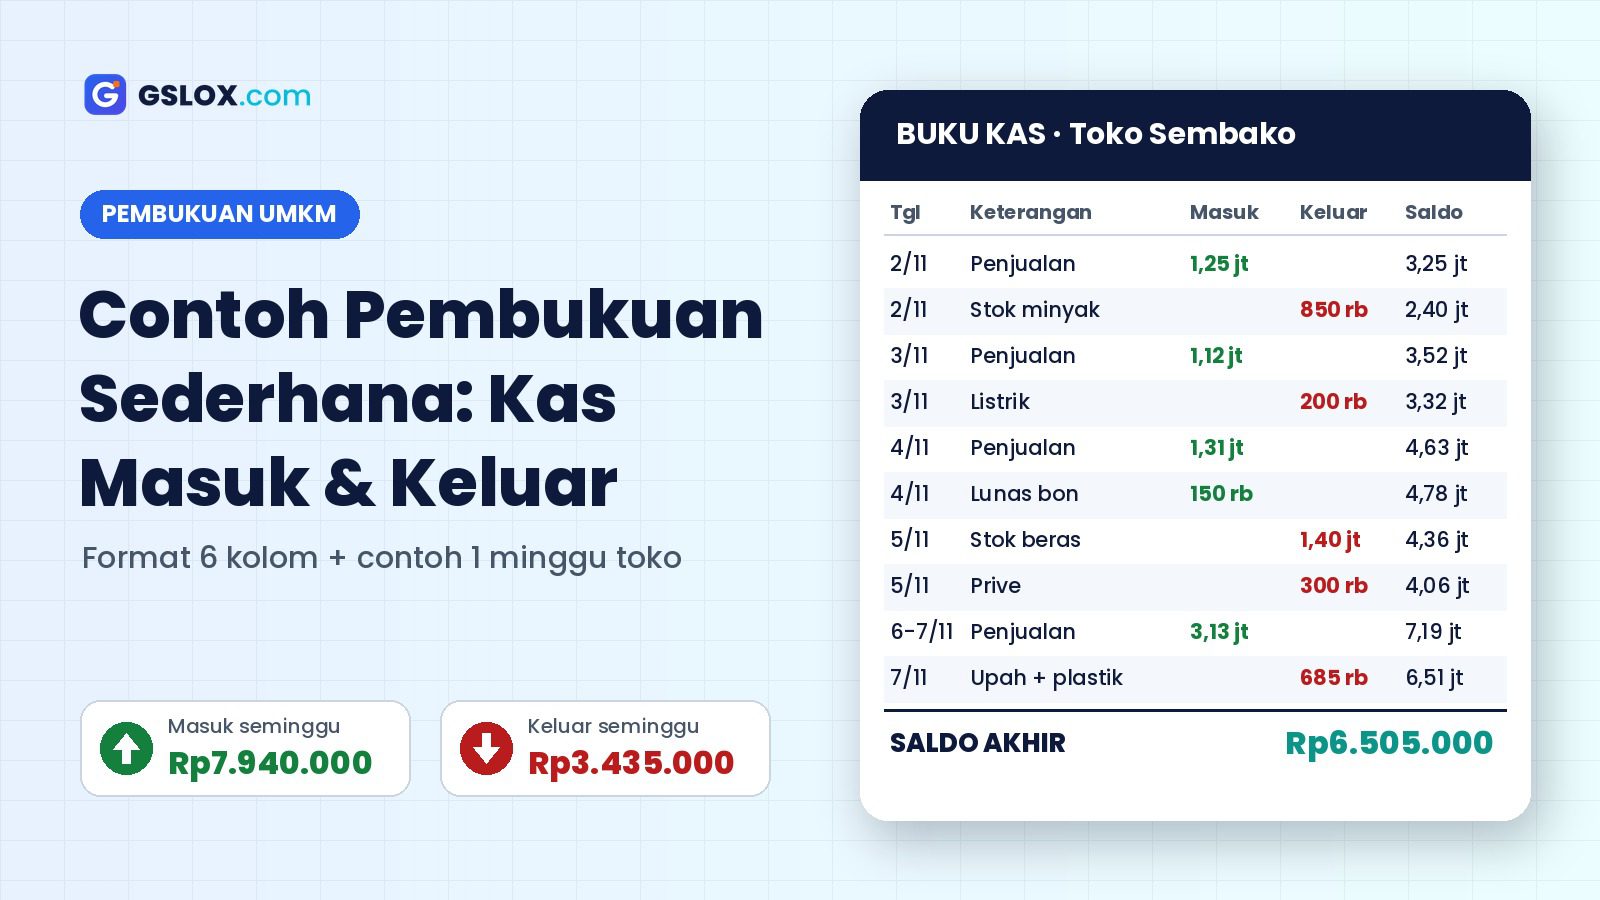
Contoh pembukuan sederhana: Toko Sembako Bu Rina, 1 minggu
Saldo awal Senin pagi: Rp2.000.000 (uang di laci + rekening toko). Contoh ini fiktif.
| Tanggal | Keterangan | Masuk (Rp) | Keluar (Rp) | Saldo (Rp) |
|---|---|---|---|---|
| Sen 2/11 | Penjualan tunai hari ini | 1.250.000 | 3.250.000 | |
| Sen 2/11 | Belanja stok minyak & gula (grosir) | 850.000 | 2.400.000 | |
| Sel 3/11 | Penjualan tunai hari ini | 1.120.000 | 3.520.000 | |
| Sel 3/11 | Token listrik toko | 200.000 | 3.320.000 | |
| Rab 4/11 | Penjualan tunai hari ini | 1.310.000 | 4.630.000 | |
| Rab 4/11 | Pelunasan bon pelanggan (Pak Darto) | 150.000 | 4.780.000 | |
| Kam 5/11 | Penjualan tunai hari ini | 980.000 | 5.760.000 | |
| Kam 5/11 | Belanja stok beras 5 karung | 1.400.000 | 4.360.000 | |
| Kam 5/11 | Ambil uang untuk keperluan rumah (prive) | 300.000 | 4.060.000 | |
| Jum 6/11 | Penjualan tunai hari ini | 1.450.000 | 5.510.000 | |
| Sab 7/11 | Penjualan tunai hari ini | 1.680.000 | 7.190.000 | |
| Sab 7/11 | Upah penjaga toko 1 minggu | 600.000 | 6.590.000 | |
| Sab 7/11 | Kantong plastik & buku nota | 85.000 | 6.505.000 | |
| Total | 7.940.000 | 3.435.000 | 6.505.000 |
Cara membaca buku kas
Kelompokkan dulu transaksi berdasarkan kategori:
| Kategori | Jumlah (Rp) |
|---|---|
| Penjualan | 7.790.000 masuk |
| Pelunasan bon pelanggan | 150.000 masuk |
| Belanja stok barang | 2.250.000 keluar |
| Biaya operasional (listrik, upah, plastik) | 885.000 keluar |
| Prive (ambil untuk pribadi) | 300.000 keluar |
Tiga pelajaran dari contoh ini:
- Saldo naik Rp4.505.000, tetapi itu bukan untung bersih. Stok yang dibeli minggu ini sebagian belum terjual, dan sebagian barang yang terjual dibeli minggu lalu. Untuk tahu untung, Anda perlu menghitung modal barang yang terjual (HPP), bukan sekadar membandingkan uang masuk dan keluar.
- Prive dicatat terpisah. Uang Rp300.000 untuk keperluan rumah memang mengurangi kas, tetapi bukan biaya usaha. Jika dicampur dengan biaya, laba usaha terlihat lebih kecil dari kenyataan.
- Pelunasan bon bukan penjualan baru. Barangnya terjual minggu sebelumnya. Mencatatnya dengan kategori terpisah membuat angka penjualan tidak dobel.
Cocokkan saldo dengan uang yang ada
Setiap akhir hari atau akhir minggu, hitung uang di laci ditambah saldo rekening usaha. Hasilnya harus sama dengan kolom Saldo. Jika berbeda:
- Cari nota atau transfer yang belum dicatat.
- Cek apakah ada uang yang diambil untuk pribadi tanpa dicatat.
- Jika tetap tidak ketemu, catat selisihnya sebagai "selisih kas" supaya saldo kembali sesuai, lalu lebih teliti di minggu berikutnya.
6 kesalahan pembukuan UMKM yang sering terjadi
- Mencampur uang pribadi dan uang usaha. Pakai rekening atau dompet terpisah, dan catat setiap prive.
- Menunda mencatat. Catat setiap hari; 5 menit sebelum toko tutup sudah cukup.
- Tidak menyimpan nota. Kumpulkan dalam satu amplop per bulan.
- Menulis keterangan terlalu umum. "Belanja" saja sulit ditelusuri. Tulis "Belanja stok beras 5 karung".
- Hanya mencatat uang tunai. Transfer, QRIS, dan e-wallet juga uang usaha.
- Menganggap saldo kas sebagai laba. Kas menunjukkan uang yang ada, laba menunjukkan hasil usaha. Keduanya perlu dicatat.
Dari buku kas ke laporan laba rugi
Buku kas adalah langkah pertama. Setelah terbiasa, tambahkan catatan penjualan per barang dan stok, supaya Anda tahu laba sebenarnya dan barang mana yang paling menguntungkan.
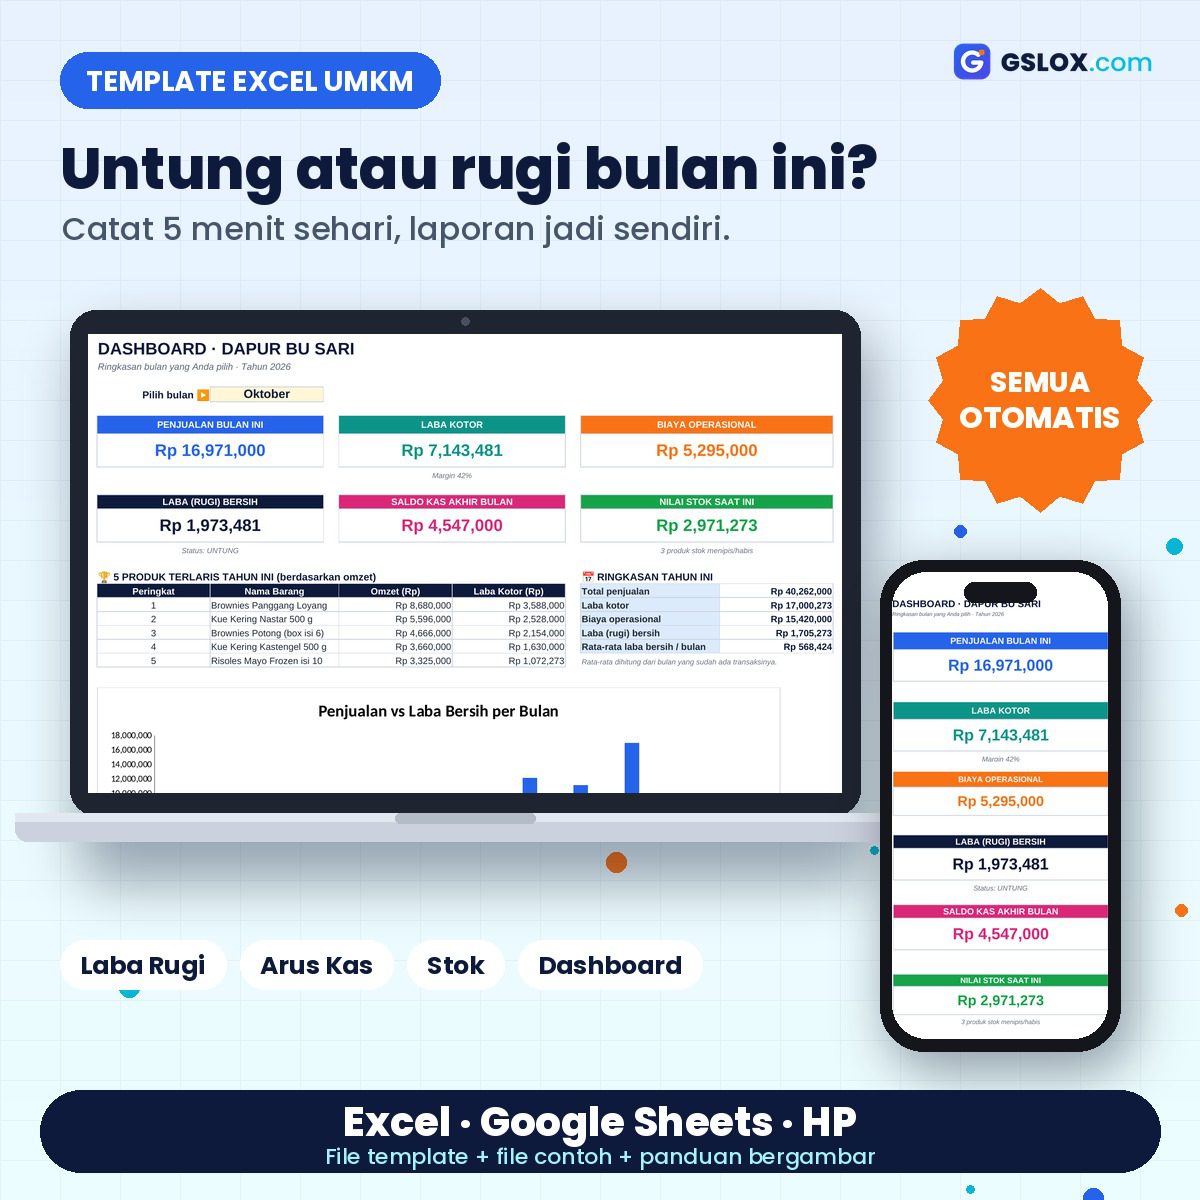
Agar tidak perlu menghitung manual, Template Pembukuan UMKM dari GSLOX memisahkan catatan penjualan, stok masuk, dan kas (biaya, modal, prive). Laporan laba rugi, arus kas, stok, dan dashboard bulanan terisi sendiri, dan file contohnya bisa dipakai untuk belajar.
👉 Lihat Template Pembukuan UMKM di GSLOX.com
Ringkasan
- Buku kas cukup 6 kolom: tanggal, keterangan, kategori, masuk, keluar, saldo.
- Catat setiap hari, termasuk transfer dan QRIS.
- Pisahkan prive dan pelunasan bon dari penjualan dan biaya.
- Cocokkan saldo dengan uang yang benar-benar ada.
- Saldo kas naik belum tentu untung; hitung juga laba rugi.